Как оформить возврат ошибочно начисленной зарплаты и взносы
Что делать, если бухгалтер переплатил пособие работнику?
Повышение квалификации в Школе бухгалтера: программы обучения разработаны на основе требований профессионального стандарта «Бухгалтер».
Как возникает переплата
Переплатить сотруднику пособие можно по двум причинам:
- счетная ошибка, в результате которой сумма пособия оказалась завышенной;
- работник предоставил недостоверные сведения, повлиявшие на расчет пособия.
Последовательность действий бухгалтера в каждой из перечисленных ситуаций будет отличаться и по документальному оформлению, и по порядку истребования у работника излишне выплаченной суммы пособия, и по налоговым последствиям. Давайте разберемся с каждым случаем отдельно.
Счетная ошибка
+7 812 467-48-75 - Санкт-Петербург и обл.
8 (800) 301-64-05 - Другие регионы РФ
Вам не нужно будет тратить свое время и нервы — опытный юрист возмет решение всех ваших проблем на себя!
Излишне выплаченная заработная плата, пособия, отпускные, иные выплаты могут быть удержаны, если это явилось результатом счетной ошибки (Ст. 137 ТК РФ).
Что такое счетная ошибка? С учетом позиции Роструда, изложенной в письме от 01.10.2012 № 1286-6-1, счетной считается арифметическая ошибка, то есть ошибка, допущенная при проведении арифметических подсчетов.
Этой позиции придерживается Верховный Суд РФ в Постановлении от 20.01.2012 № 59-В11-17. Иные ошибки (например, неправильное истолкование норм законодательства, указание неверных исходных данных для начисления выплат и т.п.
) основанием для производства удержаний из заработной платы работника не являются.
Удержание производится в размере не более 20% суммы, причитающейся застрахованному лицу, при каждой последующей выплате пособия либо заработной платы. При прекращении выплаты пособия (зарплаты) оставшаяся задолженность взыскивается в судебном порядке (ч. 4 ст. 15 Закона № 255-ФЗ).Рассмотрим пример.
Работник Селиванов П.И. предприятия «Гамма» был нетрудоспособен с 1 по 7 апреля 2017 года. 10 апреля в понедельник вышел на работу и принес листок нетрудоспособности. Страховой стаж сотрудника — 9 лет.
Работник не подавал работодателю заявление на предоставление налоговых вычетов по НДФЛ.
Выплаты, облагаемые страховыми взносами на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, в расчетном периоде составили:
2015 год — 350 000 рублей;
2016 год — 450 000 рублей.
Рассчитывая средний заработок для оплаты больничного, бухгалтер «Гаммы» допустил арифметическую ошибку:
(350 000 + 540 000) / 730 = 1 219,18 руб.
1 219,18 руб. х 7 дн. = 8 534,26 руб. (в том числе первые три дня временной нетрудоспособности оплачены за счет работодателя — 3 657,54 руб., за счет соцстраха — 4 876,72 руб.).
На руки: 8 534,26 – (8 534,26 х 13 %) = 7 424,26 руб.
После пересчета сумма больничного оказалась меньше:
(350 000 + 450 000) / 730 = 1 095,89 руб.
1 095,89 руб. х 7 дн. = 7 671,23 руб. (в том числе первые три дня временной нетрудоспособности — 3 287,67 руб., за счет соцстраха — 4 383,56 руб.).
На руки: 7 671,23 – (7 671,23 х 13 %) = 6 674,23 руб.
Переплата составила:
7 424,26 руб. – 6 674,23 руб. = 750,03 руб. (в том числе за счет соцстраха — 428,59 руб.).
Для удержания из заработной платы работника излишне выплаченной суммы пособия необходимо заручиться его согласием и попросить написать заявление.На предприятии «Гамма» заработная плата выдается дважды в месяц:
- за первую половину месяца — 25-го числа;
- за вторую половину месяца — 10-го числа месяца, следующего за расчетным.
Поскольку Селиванов П.И. принес больничный 10 апреля, в течение 10 календарных дней пособие было назначено. 25 апреля Селиванову П.И. выплатили пособие в размере 7 424,26 руб. одновременно с заработной платой за первую половину апреля. НДФЛ в размере 1 110 руб. следовало перечислить в бюджет в срок до 2 мая включительно.
Бухгалтер рассчитал заработную плату Селиванова П.И. за апрель пропорционально отработанному времени. Оклад работника — 50 000 рублей. В апреле 20 рабочих дней, отработано — 15.
50 000 руб. / 20 х 15 = 37 500 руб.
За первую половину месяца Селиванов П.И. получил заработную плату пропорционально отработанному времени:
50 000 / 20 х 5 = 12 500 руб.
За вторую половину апреля Селиванову П.И. причитается заработная плата 37 500 — 12 500 = 25 000 руб.
Максимальный размер удержаний определяется после уменьшения зарплаты сотрудника на сумму НДФЛ. Согласно статье 138 ТК РФ максимальный размер удержаний нужно рассчитывать исходя из дохода, причитающегося сотруднику, а ему причитается доход, уменьшенный на сумму НДФЛ.
- доход, причитающийся работнику 25 000 – (37 500 х 13 %) = 20 125 руб.;
- ограничение на удержание из заработной платы, установленное статьей 138 ТК РФ20 125 х 20 % = 4 025 руб. ;
- 750,03 руб. < 4 025 руб. - ошибочная переплата пособия по временной нетрудоспособности не превышает ограничение и может быть удержана при выплате зарплаты за вторую половину апреля.
Как отразить в бухгалтерском учете начисление пособия, зарплаты, удержание и перечисление НДФЛ, удержание излишне выплаченной суммы пособия покажем в таблице.
Как оформить возврат ошибочно начисленной зарплаты и взносы
Бухгалтер широкого профиля с 15-летним опытом. Сейчас уже на пенсии, чтобы не закиснуть изучаю, что изменилось в отрасли, собираю интересные мне материалы. Надеюсь, они будут полезны и вам в вашей работе — пока экономика работает, без бухгалтерии не обойтись.
Бывают ситуации, когда при получении зарплаты (особенно если это происходит не через кассу, а на банковскую карту) сотрудник видит огромную переплату, и сразу появляется множество вопросов по этому поводу.
Конечно, получить больше, чем положено, это всегда приятно, но чаще всего такие случаи являются технической ошибкой, поэтому переплаченные средства приходится возвращать организации. Следует помнить, что при возникновении такой ошибки, вся сумма переплаченной зарплаты принадлежит компании, поэтому любые попытки скрыть это могут привести к увольнению работника по тяжёлой статье.
Как вернуть излишне выплаченную работнику сумму заработной платы?
Фото Никиты Виноградова, Кублог На практике возникают ситуации, когда бухгалтер по начислению заработной платы допускает ошибки при расчете сумм заработной платы, полагающейся сотрудникам. В этом случае работники могут получить большую сумму или наоборот.
В настоящей статье расскажем, что необходимо сделать, чтобы вернуть излишне выплаченную работнику заработную плату. В начале скажем, что если сотруднику была выплачена заработная плата в меньшем размере, то необходимо просто доплатить ее. При этом нужно составить бухгалтерскую справку и докладную записку руководителю учреждения.
Какие возникают последствия по НДФЛ и страховым взносам, если при увольнении работника излишне выплачена зарплата будет возвращена
Право и рынок by narodirossii • 07.03.2017 Излишне начисленная и выплаченная работнику сумма хотя и не является заработной платой, образует объект обложения НДФЛ и страховыми взносами.
Если НДФЛ с указанной суммы был исчислен, удержан и перечислен в бюджет при ее выплате, оснований для повторного исчисления и удержания налога в момент признания работодателем долга работника безнадежным к взысканию нет. Аналогично решается и вопрос со страховыми взносами.
Если же работник в добровольном порядке возвращает работодателю излишне полученную сумму, то работодатель производит корректировку НДФЛ и перерасчет базы для начисления страховых взносов и, соответственно, имеет право на зачет или возврат суммы излишне уплаченного НДФЛ и страховых взносов.
В соответствии со ст.
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 23 сентября 2011 г.Е.А.
Шаповал, юрист, к. ю. н. Если вы выплатили работнику пособие в большей сумме, чем полагается, то взыскать переплату с работника можно, только когда пособие переплачено (далее — Закон № 255-ФЗ); (далее — Закон № 81-ФЗ); (далее — Порядок):
- из-за счетной ошибки в расчете пособия.
- из-за недобросовестности самого работника;
Рассмотрим эти случаи подробнее. Предположим, переплата пособия произошла по вине работника. К примеру, он представил:
- фальшивый больничный. То, что лист фальшивый, должно быть указано в решении ФСС об отказе в возмещении пособия;
- недостоверные сведения о страховом стаже и зарплате у других работодателей. Об этом вы можете узнать, только если сделали запрос в отделение ФСС РФ по месту нахождения бывшего работодателя, выдавшего справку о зарплате за 2 предыдущих
Исправления и перерасчеты заработной платы
Бухгалтерский учет, налогообложение, отчетность, МСФО, анализ бухгалтерской информации, 1С:Бухгалтерия
25.12.2015 подписывайтесь на наш канал
Возврат начисленной зарплаты проводки
Проводки по возврату заработной платы на расчетный счет в учете работодателя будут зависеть от причин возникновения переплаты. Что это за причины и на каких счетах потребуется исправлять записи? Когда при возврате переплаты можно обойтись без дополнительных корректировок? Ответы вы найдете в нашем материале.
Возврат излишне выплаченной зарплаты: причины и используемые счета
Проводки по возврату сотрудником в кассу излишне выданной зарплаты или перечисленной на расчетный счет
Итоги
Возврат излишне выплаченной зарплаты: причины и используемые счета
Проводки по возврату излишне выплаченной заработной платы зависят от причин, вызывающих необходимость такого возврата. Остановимся на двух часто встречающихся причинах:
- обнаружены ошибки в сумме начисленной и выплаченной зарплаты;
- зарплатные начисления сделаны верно, но в платежном поручении указали другую сумму.
В первом случае нужно сделать проводки:
- исправляющие начисленную сумму зарплаты;
- отражающие погашение работником переплаты.
Какие счета могут быть задействованы при сторнировании излишне начисленной зарплаты? Всё зависит от изначальных проводок по начислению зарплаты — в них могут участвовать различные счета (смотрите на рисунке ниже):
Подробнее о том, в дебет каких счетов может начисляться зарплата, узнайте из этого материала.
Крупные компании могут начислять зарплату с применением всех указанных счетов, если в их штате присутствуют:
- работники основных производственных цехов (начисление зарплаты: Дт 20 Кт 70);
- сотрудники вспомогательных подразделений (Дт 23 (25, 29) Кт 70);
- управленческий персонал (Дт 26 Кт 70).
В компаниях среднего и небольшого масштабов задействованных в начислении зарплаты счетов может быть меньше. В торговых организациях начисление зарплаты производится с участием счета 44 «Расходы на продажу». Неверно начисленная зарплата на переплаченную сумму должна быть сторнирована с того счета, в дебет которого она изначально начислялась.
Возврат переплаты из-за ошибок в платежном поручении не требует сторнировочных проводок при излишне выплаченной заработной платы. В учете отражается только операция возврата денег в кассу или на расчетный счет компании.
Проводки по возврату сотрудником в кассу излишне выданной зарплаты или перечисленной на расчетный счет
Какие нужно сделать проводки при возврате излишне выданной зарплаты в кассу? Как отражается возврат переплаты, произведенный сотрудником безналичным способом? Разберем проводки для этих ситуаций на примере.
Менеджеру отдела продаж ООО «Электроника» Малинкиной С. А. за последний отработанный месяц начислили зарплату 42 800 руб., а на карту перечислили 37 236 руб., удержав НДФЛ.
Спустя несколько дней в бухгалтерию поступили уточненные данные по продажам, на основании которых был пересчитан размер премии. В результате сумма оплаты труда Малинкиной С. А. за вычетом НДФЛ составила 34 539 руб. (39 700 руб. с налогом).
Малинкина С. А. вернула переплаченную зарплату частями: 1500 руб. сразу внесла в кассу компании, а остаток в сумме 1197 руб. перечислила на расчетный счет ООО «Электроника».
В учете ООО «Электроника» произведены следующие записи:
| Бухгалтерские проводки | Сумма, руб. | операции | |
| Дебет | Кредит | ||
| 44 | 70 | 42 800 | Начислена зарплата менеджеру отдела продаж за октябрь |
| 70 | 68 | 5564 | Удержан НДФЛ с начисленной зарплаты |
| 70 | 51 | 37 236(42 800 – 5564) | Перечислена зарплата на банковскую карту |
| 44 | 70 | -3100(39 700 – 42 800) | Сторнирована излишне начисленная зарплата |
| 70 | 68 | -403(5161 – 5564) | Сторнирована сумма излишне удержанного НДФЛ |
| 73 | 70 | 2697(3100 – 403) | Излишне выплаченная зарплата отражена в составе расчетов с персоналом по прочим операциям |
| 50 | 73 | 1500 | Переплаченная зарплата внесена в кассу компании (частично) |
| 51 | 73 | 1197 | Остаток задолженности перечислен на расчетный счет |
Если сотрудник добровольно не вернет переплаченную зарплату, компания может ее взыскать. Но при этом нужно учитывать законодательно установленные ограничения (п. 3 ст. 1109 ГК РФ, ст. 137 ТК РФ, письмо Роструда от 01.10.2012 № 1286-6-1).
С зарплатными нюансами законодательства вас познакомят статьи:
Итоги
Проводки по возврату излишне перечисленной зарплаты зависят от того, искажена ли сумма заработка и каким способом погашается переплата (в кассу или на расчетный счет).
Если требуется корректировка зарплатных начислений, необходимо сторнировать излишне начисленную сумму и удержанного НДФЛ.
После того как сотрудник вернет переплату, проводки производятся по дебету счета 50 «Касса» или 51 «Расчетные счета» в зависимости от вида расчета (наличными деньгами или безналичным перечислением) в корреспонденции со счетом 73 «Расчеты с персоналом по прочим операциям».
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/buhgalterskij_uchet/vedenie_buhgalterskogo_ucheta/vozvrat-zarabotnoj-platy-na-raschetnyj-schet-provodki/
Возврат на расчетный счет заработной платы проводки
- Удержание денег. Выше указано, как отразить возврат зарплаты на расчетный счет или через кассу. Но бывают ситуации, когда работодатель удерживает средства. В такой ситуации сотрудник оформляет заявление, а в бухучете фиксируется запись Д 70, К 73.
В месяце, когда излишне начислена заработная плата, выполняются стонирующие записи по взносам, налоговым платежам и зарплате.
Проблемы вызывают ситуации, когда при начислении заработной платы произошла ошибка, и работник получил больше положенной суммы.
Здесь решение проблемы — возврат разницы, которая происходит путем подачи заявления с просьбой об удержании требуемой суммы или выбор другого пути — возврат зарплаты на расчетный счет.
Как выполняется эта работа? Что делать для отображения в проводках операции? Эти и другие нюансы рассмотрим ниже.
Проводки по зарплате и бухгалтерский учет
На некоторых предприятиях зарплата выдается через кассу. Это значит, что для ее получения сотрудник должен лично явиться на предприятие. Но в силу тех или иных причин, например из-за нахождения на больничном, он может не успеть прибыть на выдачу зарплаты в установленный срок.
В целях отражения в бухгалтерском учете сведений о прочих разновидностях трудовых выплат — отпускных, командировочных — применяются те же корреспонденции. Но нужно иметь в виду, что в применяемых при начислении заработной платы проводках и тех, что характеризуют выдачу, к примеру, отпускных, даты удержания и исчисления НДФЛ определяются по-разному.
Порядок удержаний излишне выплаченной заработной платы: проводки
Случается, что вернуть ошибочно выплаченную зарплату невозможно. Например, сотрудник уволился и уехал. В подобных случаях сумму переплаты взыскать нереально, и она признается безнадежной дебиторской задолженностью. Сумму долга списывают за счет средств резерва по сомнительным долгам (при его наличии) либо, если резерв не создан, относят на убыток, включив ее в состав прочих затрат.
Интересное: Как заверить трудовую книжку для фсс образец
В настоящее время перечни должностей и работ, замещаемых и выполняемых работниками, с которыми работодатель может заключать письменные договоры о полной индивидуальной или коллективной (бригадной) материальной ответственности, а также типовые формы договоров о полной материальной ответственности утверждены Постановлением Минтруда РФ от 31.12.2002 № 85.
Проводки по заработной плате: начисление, выдача, удержание
- Дт 70 Кт 68 – удержание НДФЛ с заработной платы сотрудника.
- Дт 70 Кт 71 предполагает удержание суммы, которая не была возвращена ранее, но была выдана под отчет.
- Дт 70 Кт 73 – в данном случае речь идет об удержании с работника суммы, связанной с возмещением финансового ущерба, который им был причинен.
- Дт 70 Кт 75 – работники приобрели акции предприятия в счет зарплаты.
- Дт 70 Кт 76 – перечень удержаний из заработной платы в пользу третьих лиц. Речь идет непосредственно о взносах по страхованию, алиментах, погашении долговых обязательств по коммунальным расходам.
- Дт 70 Кт 94 – удержание величины материального ущерба с виновных лиц, которые были установлены в рамках законодательства.
Переплатили зарплату что делать
Переплата зарплаты: нужно вернуть?
Что делать, если вам выдали заработную плату суммой, больше положенного? Всегда ли переплаченные суммы нужно возвращать? Может ли работодатель без согласия сотрудника удержать переплату из последующих выплат?
Одним из животрепещущих вопросов взаимоотношений работодателя и сотрудника является начисление и выплата зарплаты.
Однако на практике бывают случаи, когда работодатель либо начислит и выплатит зарплату в меньшем размере, либо больше положенного. Сегодня разберем второй случай.
Давайте договоримся в данной статье под заработной платой понимать любые начисления: фактическую заработную плату за определенный период времени, различные доплаты, премии, компенсации и так далее.
Итак, работодатель начислил и выплатил (перечислил на карту) больше, чем обычно.
Когда деньги придется вернуть?
В соответствии со ст. 137 ТК РФ работодатель имеет право осуществлять удержания из зарплаты при следующих обстоятельствах: 1) если вам выплатили аванс в счет зарплаты, но вы не отработали его; 2) если вам выдали аванс в связи с отправлением в командировку, переводом на другую территорию и пр.
но вы потратили не всю сумму аванса и при этом не вернули остаток; 3) если вам перечислили деньги вследствие счетной ошибки (математической ошибки); 4) если орган по рассмотрению индивидуальных трудовых споров признал вашу вину в простое или невыполнении трудовых норм; 5) за пропущенные дни отпуска в случае, если вас уволили до окончания рабочего года.
Работник должен вернуть деньги добровольно в отведенный ему для этого срок. Удержать деньги можно только в течение месяца после истечение этого срока. Удержать можно лишь сумму, не оспариваемую работником. Ограничения по сроку удержания нет лишь для неотработанного аванса.
Когда деньги можно оставить?
Деньги можно не возвращать работодателю, если они были перечислены из-за опечатки или любой другой ошибки, не являющейся арифметической. Тут важно знать, что работодатели и суд порой ошибочно трактуют понятие «счетная ошибка» (в случае ее допущения деньги нужно вернуть работодателю), принимая под ней не только математические ошибки, но и опечатки.
Однако истинно верным является лишь трактовка счетной ошибки как ошибки при математических подсчетах. Этого придерживается Верховный суд России. Следует также иметь в виду, что даже если считать оплошность бухгалтерии счетной ошибкой, работодатель обязан получить письменное согласие сотрудника на удержание из его заработка ошибочно перечисленных сумм.
Простого устного согласия здесь недостаточно.
При выборе отдавать или не отдавать работодателю ошибочно перечисленную сумму стоит подумать об этической стороне вопроса, ибо отношение работодателя к вам в случае отказа в возвращении ошибочно перечисленных средств может заметно испортиться.
Андрей Ткачёв, судье в отставке, член Ассоциации юристов России
Записала Екатерина Китаева
Готовится урна для ания.
При перепубликации материалов активная ссылка на Rabota.RU/Работа.РФ обязательна.
Rabota.RU/Работа.РФ. Поиск работы и подбор персонала.
Сегодня на сайте:
Вакансий: 151086 Резюме: 8217244 Компаний: 405389
spb.rabota.ru Издатель: ООО «Медиа онлайн», 196084, Санкт-Петербург г, Московский пр-кт, дом 109, литера А, помещение 9 Н Редакция: ООО «Медиа онлайн», 196084, Санкт-Петербург г, Московский пр-кт, дом 109, литера А, помещение 9 Н
Главный редактор региональной версии: Анна Михалевская.
admin123 в Чт, 10/04/2012 — 11:07
Можно ли вернуть излишне выплаченную работнику заработную плату? На первый взгляд вопрос кажется абсурдным. Есть масса простых способов урегулирования расчетов по оплате труда с работником предприятия. Однако, насколько эта простота будет законной будет зависеть от многих факторов. Попытаемся их проанализировать.В соответствии со статьей 137 Трудового кодекса Российской Федерации (далее – ТК РФ) заработная плата, излишне выплаченная работнику (в том числе при неправильном применении законов или иных нормативно-правовых актов), не может быть с него взыскана, за исключением случаев: — когда органом по рассмотрению индивидуальных трудовых споров признана вина работника в невыполнении норм труда или простое; — когда заработная плата была излишне выплачена работнику в связи с его неправомерными действиями, установленными судом; — совершения счетной ошибки. При этом не существует законодательно установленного определения понятия «счетная ошибка». К числу счетных ошибок относятся только те, которые допущены непосредственно при выполнении арифметических действий, то есть, связаны именно с подсчетами. Технические ошибки, в том числе совершенные по вине работодателя, счетными не являются (определение Верховного суда РФ от 20.01.12 № 59-В11-17). По мнению представителей Минздравсоцразвития России, к счетной ошибке относят: — механическую ошибку при вводе данных в бухгалтерскую программу (если, к примеру, размер оклада введен в большей сумме, чем следовало бы, или пропущена цифра, неправильно набрано какое-либо число); — ошибку, вызванную сбоем в программе; — ошибку, которая связана с арифметическими действиями при расчете зарплаты (получен неверный результат при сложении составных частей заработной платы (оклада, доплат, премий), которые по отдельности были исчислены правильно). К несчетной ошибке относится: — неправильное применение законодательства. К примеру, оплачен отпуск большей продолжительностью, чем предусмотрено законодательством и (или) локальным нормативно-правовым актом учреждения, в результате чего сумма отпускных выплат оказывается завышенной; — двойная выплата заработной платы; — неправильное применение нормативно-правовых актов учреждения. Таким образом, работодатель не имеет права по своей инициативе производить удержания в следующих случаях: — если начисленные в пользу работника суммы ошибочно выплачены ему дважды; — если начисление излишней суммы обусловлено ошибкой бухгалтера: заработная плата исчислена исходя из более высокого оклада (тарифной ставки), нежели установлен работнику в трудовом договоре; премия начислена в большем размере, чем указано в приказе на премирование; неправильно учтены в расчетах среднего заработка суммы премий; неверно произведена корректировка среднего заработка в связи с повышением в организации окладов (тарифных ставок) и пр.; — если начисление излишней суммы заработной платы обусловлено ошибками в Табеле учета рабочего времени (например, дни временной нетрудоспособности отражены в Табеле как отработанные и т.п.). Работодатель вправе издать приказ (распоряжение) о возврате денежных средств работником, если переплата возникла по причинам необходимости возмещения: — неотработанного аванса в счет заработной платы; — неизрасходованного и не возвращенного в срок аванса, выданного в связи со служебной командировкой; — сумм, излишне выплаченных вследствие счетной ошибки. Обязательными условиями возврата по распоряжению руководителя являются: — работник не оспаривает оснований и размеров удержаний (есть письменное согласие работника); — с момента исчисления излишней суммы выплаты или с установленного срока представления авансового отчета о расходах в командировке прошло не более месяца. По истечении одного месяца со дня окончания установленного срока, излишне выплаченные работнику суммы, а также суммы, оспариваемые работником, могут быть взысканы только на основании решения суда. Статьей 138 ТК РФ установлено, что общий размер всех удержаний при каждой выплате заработной платы не может превышать 20 %, а в случаях, предусмотренных федеральными законами, — 50 % заработной платы, причитающейся работнику. При прекращении выплат (в случае, например, увольнения) оставшаяся задолженность взыскивается в судебном порядке. Таким образом, в случае, когда переплата произошла вследствие несчетной ошибки, работник, которому была излишне выплачена заработная плата, не обязан возмещать сумму переплаты учреждению. В данном случае сумму переплаты должен возместить сотрудник, допустивший ошибку. С целью выяснения причин совершения ошибки и виновных лиц, специально назначенной комиссией учреждения должен быть оформлен акт, в котором также указывают, какая ошибка была допущена: счетная или нет. Далее, если виновное лицо вернет ошибочно выплаченные суммы, инцидент будет исчерпан. В противном случае для удержания переплаты из зарплаты следует составить (если сотрудник не оспаривает основание и сумму переплаты): — уведомление, в котором указывают срок удержания переплаты (не более одного месяца со дня окончания срока, установленного для возвращения неправильно исчисленных выплат). В документе сотрудник проставляет свое согласие (несогласие) на удержание; — приказ об удержании переплаты (издается, если получено согласие сотрудника и срок удержания не истек). Если срок принятия решения об удержании истек или работник отказывается добровольно вернуть излишне полученные суммы, взыскивать переплату работодателю придется в судебном порядке.
https://www.youtube.com/watch?v=qmpy8f4ccac
Вот так не просто решается простая на первый взгляд задача по возврату переплаты по зарплате.
Уволенному работнику неправильно рассчитали зарплату: что должен сделать бухгалтер
Бухгалтерам нередко приходится делать перерасчеты по зарплате работников после увольнения. При этом возникает масса вопросов: какие проводки сделать, в каком периоде отразить корректировки по страховым взносам, нужно ли сдавать уточненную форму 2-НДФЛ и проч. В настоящей статье мы расскажем, что должен сделать бухгалтер как в случае переплаты, так и при занижении зарплаты.
Последствия ошибки — возврат излишне выплаченной заработной платы
/ Споры по зарплате / Последствия ошибки — возврат излишне выплаченной заработной платы
Иногда происходят ситуации, когда бухгалтер по ошибке выплачивает работнику зарплату больше, чем положено. Причем причины могут быть самые разные, начиная от начисления лишней премии и вплоть до элементарного арифметического просчета. Однако далеко не во всех случаях можно будет вернуть излишне выплаченную сумму.
Итак, когда это возможно, и что говорит по этому поводу действующее трудовое законодательство?
В каких случаях это возможно?
Статьей 137 ТК РФ предусмотрено всего лишь несколько случаев, когда у работодателя появляется право взыскать с работника излишне начисленную зарплату. Итак, к ним относится:
- Наличие счетной ошибки;
- Установление вины сотрудника в невыполнении необходимого плана работы;
- Выявление незаконных действий, повлекших возникновение переплаты по оплате труда.
Так, если с последними двумя пунктами все предельно понятно, то по поводу первого зачастую возникают вопросы. Дело в том, что в законодательстве отсутствует трактовка понятия «счетная ошибка».
В то же время, как показывает судебная практика, под данным термином подразумевается любой арифметический просчет, опечатка или описка, в том числе и ошибка, возникшая в результате сбоя в работе программы и т.д.
(Определение ВС РФ от 20 января 2012 года № 59-В11-17).
Общая сумма удержания не должна превышать 20% зарплаты (в отдельных случаях, предусмотренных законодательством, допускается 50%). Это условие отражено в статье 138 ТК РФ.
В случае возврата переплаты через кассу организации, действия работника и работодателя должны соответствовать следующей инструкции.
Шаг 1 – в самом начале работодателю необходимо установить причину переплаты. Для этого собирается специальная комиссия и подготавливается акт о допущенной ошибке при расчете зарплаты.
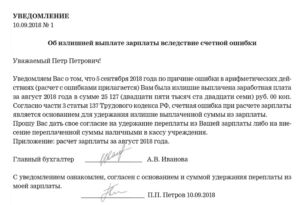
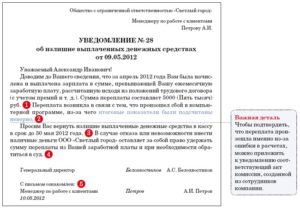
Шаг 2 – далее работника в обязательном порядке необходимо уведомить о том, что за ним числится задолженность перед предприятием. В его адрес направляется письменное уведомление, в котором указывается:
- Ошибка, в результате которой возникла переплата.
- Размер задолженности.
- Период времени, в течение которого сотрудник должен произвести возврат денежных средств.
Шаг 3 – после получения уведомления от работодателя, сотрудник должен написать заявление о согласии на взыскание переплаты (если он не возражает против этой процедуры). В противном случае решить вопрос можно будет только в судебном порядке.
Заявление пишется в произвольной форме, однако обязательно должно указывать на то, что работник не имеет никаких возражений против того, чтобы была удержана излишне выплаченная заработная плата.
Шаг 4 – следующим шагом является оформление соответствующего приказа от имени руководителя организации-работодателя. В этом документе должна быть отражена следующая информация:
- Цель приказа (возмещение излишне выплаченных денежных средств).
- Ссылка на заявление-согласие, написанное работником.
- Распоряжение в адрес бухгалтера: об удержании (с указанием суммы и месяца, в котором оно должно быть произведено) и осуществлении исправлений в учете.
В приказе помимо подписей генерального директора и бухгалтера, также должна стоять отметка работника о том, что он ознакомился с документом.
Шаг 5 – далее он должен вернуть в кассу организации излишне выплаченную сумму зарплаты.
Шаг 6 – после того, как сотрудник вернул денежные средства, бухгалтер составляет соответствующие проводки и делает необходимые исправления в учете.
Оформление акта работодателем
Как было отмечено выше, прежде всего работодателю необходимо определить природу допущенной ошибки при начислении зарплаты, а также установить, может ли она выступать основанием для удержания по ТК РФ.
Для этого назначается специальная комиссия, членами которой, как правило, являются:
- Генеральный директор.
- Начальник кадрового отдела.
- Кассир, выдавший зарплату.
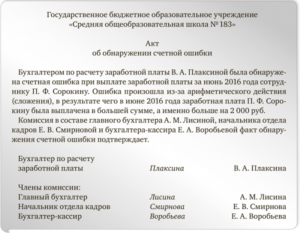
После проведения расследования составляется акт о выявленной ошибке, допущенной при начислении заработной платы. Он включает следующие разделы:
- «Шапку» документа – в самом верху пишется полное название организации, наименование бумаги, а также дату ее составления.
- Основную часть – тут последовательно излагается следующая информация: кем была выявлена ошибка (ФИО и должность); в отношении кого (ФИО и должность сотрудника) и в каком месяце была произведена переплата; подробное описание, допущенного просчета; размер возникшей переплаты; подтверждение факта наличия ошибки со стороны членов комиссии.
- Окончание документа – в конце обязательно должны стоять подписи главного бухгалтера, а также всех членов комиссии.
Составляем проводки
Возврат переплаты в кассу оформляется следующими проводками:
- Дт 20: Кт 70 – начисление работнику неверно рассчитанной оплаты труда;
- Дт 70: Кт 68 – удержание НДФЛ с начисленной зарплаты;/li>
- Дт 70: Кт 50 – зарплата выдана сотруднику на руки;
- Дт 20: Кт 70 – повторное отражение проводки № 1, однако перед числовым значением ставится знак «–» (сторнирование);
- Дт 70: Кт 68 – сторнирование суммы НДФЛ, удержанной ранее с неверно начисленной зарплаты;
- Дт 73: Кт 70 – перенос суммы переплаты на счет с прочими расчетами;
- Дт 50: Кт 73 – отражение суммы удержания, которую сотрудник внес через кассу организации.
Ошибка по вине сотрудника
Необходимо отметить, что излишне начисленная и выплаченная зарплата расценивается как материальный ущерб, причиненный работодателю. В связи с этим руководство организации имеет полное право взыскать сумму переплаты с бухгалтера, который допустил ошибку (статья 238 ТК РФ).
Большую роль играет договор о полной материальной ответственности, заключенный с сотрудником, допустившим оплошность. В данном случае работодатель сможет удержать сумму ущерба в полном размере. Однако в соответствии с Постановлением Минтруда РФ от 31.12.2002 г. № 85, такое соглашение может быть заключено только с кассиром.
Если же переплата произошла по вине бухгалтера, то тогда он понесет материальную ответственность только в рамках своей среднемесячной зарплаты (статья 241 ТК РФ).
Как взыскать зарплату с бухгалтера?
Итак, взыскание излишне выплаченной заработной платы с виновного лица производится следующим образом:
- Вначале приказом генерального директора назначается комиссия, которая выявляет причину и размер возникшей переплаты.
- Затем бухгалтер должен написать объяснительную записку на имя руководителя организации.
- Далее составляется акт о допущенной ошибке, при расчете зарплаты.
- Издается приказ об удержании суммы переплаты с бухгалтера, по вине которого была допущена ошибка.
- Виновное лицо возмещает, причиненный ущерб.
Перерасчет после увольнения
Даже если работник, в пользу которого была произведена лишняя выплата, уволился, работодатель все равно имеет право взыскать с него сумму переплаты. Однако тут могут возникнуть некоторые трудности. В частности, если бывший сотрудник покинул страну, то возврат излишне выплаченной зарплаты может существенно затянуться или вовсе не наступить.
У работодателя есть три варианта действий:
- Можно связаться с уволенным работником и попытаться договориться с ним о добровольном возврате денежных средств.
- Обратиться в судебные органы с соответствующим исковым заявлением. Такой вариант актуален в том случае, если сотрудник категорически не желает идти на контакт.
- Работодатель может просто списать образовавшийся долг на расходы организации.
При этом в любом случае необходимо будет составить акт о выявленной ошибке, а также направить бывшему сотруднику уведомление о том, что за ним числится задолженность (в первом и втором варианте).
Действия работника
После получения уведомления о необходимости возврата излишне выплаченных средств, бывший работник может пойти по одному из следующих путей:
- Явиться на прежнее место работы и добровольно внести в кассу сумму переплаты;
- Отказаться от возврата денежных средств. Однако в данном случае следует быть готовым к тому, что бывший работодатель подаст в суд. При этом если его иск будет удовлетворен, то помимо возврата излишне выплаченной зарплаты, придется компенсировать все судебные расходы.
Заключение
При наличии законных оснований, работодатель имеет полное право требовать с сотрудника вернуть излишне выплаченные ему средства. Причем сделать это можно как с согласия работника, так и в принудительном порядке через суд. Кроме того, руководство может привлечь к материальной ответственности и самого бухгалтера, по вине которого произошла переплата.
(Проголосуй первым!)
Загрузка…
ОБРАТИТЕ ВНИМАНИЕ!
- Из-за постоянных изменений в законах информация часто устаревает;
- Общая информация не гарантирует успешное решение возникших проблем.
В связи с этим для вас работают БЕСПЛАТНЫЕ юристы-правоведы!
Консультации по России: 8 (800) 550-74-53.
Горячая линия в Москве: 8 (495) 131-95-79.
Автор статьи
Деменьтьев Виктор Анатольевич
Юрист в сфере трудовых правоотношений. Более 8 лет практики в спорах, связанных с невыплатой зарплаты, производственными травмами и материальной ответственностью сотрудников.
автора:
zakondostatka.ru
07 июля 2020 / / / возможен в строго указанных в законе случаях. Расскажем о таких ситуациях и порядке, в котором предприятие может взыскать причиненный ущерб с работника или виновного в переплате бухгалтера. Это:
- неправомерные действия работника.
- вина работника в невыполнении им норм труда или простое;
- счетная ошибка;
Определение понятия «счетная ошибка» в действующем законодательстве не содержится, но можно ориентироваться на разъяснение, данное Рострудом в письме от 01.10.2012 № 1286-6-1: это арифметическая ошибка, т.
Переплата заработной платы и отпускных. Как исправить?
Важное 30 января 2020 г.
Для чего это нужно сделать? Ответ на данный вопрос вытекает из норм, приведенных в ст.
137 ТК РФ. В силу положений, изложенных в этой статье, удержания из зарплаты работника производятся только в случаях, предусмотренных Трудовым кодексом и иными федеральными законами.
Удержания из зарплаты работника для погашения его задолженности работодателю могут производиться: 1) для возмещения неотработанного аванса, выданного работнику в счет зарплаты; 2) для погашения неизрасходованного и своевременно не возвращенного
Переплата заработной платы и отпускных.
Как исправить?
Переплата заработной платы, а также отпускных сумм встречается на практике часто. И если она допускается, то всегда возникает один и тот же вопрос: как это исправить?
137 ТК РФ. В силу положений, изложенных в этой статье, удержания из зарплаты работника производятся только в случаях, предусмотренных Трудовым кодексом и иными федеральными законами.
Удержания из зарплаты работника для погашения его задолженности работодателю могут производиться: для возмещения неотработанного аванса, выданного работнику в счет зарплаты; для погашения неизрасходованного и своевременно
Работник вернул излишне выплаченное пособие: что делать с НДФЛ и взносами
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 16 октября 2015 г.Е.А.
Шаповал, юрист, к. ю. н. Бывает, что работнику переплачивают пособие по различным причинам (например, из-за счетной ошибки, сбоя в программе, неправильного применения закона, недобросовестности работника). Работник может вернуть излишне полученное пособие в добровольном порядке.
Удержать переплаченное пособие с работника в принудительном порядке можно, только если переплата произошла (далее — Закон № 255-ФЗ); ; :
- из-за счетной ошибки в расчете пособия.
- из-за недобросовестности самого работника;
Пособия по беременности и родам или по уходу за ребенком до полутора лет НДФЛ не облагаются.
Поэтому при возврате работником переплаты по этим пособиям НДФЛ корректировать не придется.
Удержание излишне выплаченной заработной платы
Copyright: фотобанк Лори Расчет зарплаты, особенно при внушительной численности персонала – весьма трудоемкий процесс, при котором случаются и досадные ошибки, например, начисление и выплата излишней суммы. Каким образом исправить ситуацию, и какими бухгалтерскими записями оформить удержание переплаты, расскажет эта статья.
Законодатели стоят на страже интересов персонала компаний и достаточно строги к вопросу взыскания излишне выплаченных сумм заработка.
Удержать их без письменного согласия работника можно лишь в случаях, перечень которых представлен в статье 137 ТК РФ: если результатом чрезмерной выплаты стала счетная ошибка, т.е.допущенная при арифметических подсчетах; если зарплата рассчитана на основании документов, подтверждающих выполнение плановых заданий, а затем доказано (комиссией по трудовым спорам или судом) невыполнение норм труда или нахождение в простое;
Возврат заработной платы по бухгалтерскому учету
Если при начислении заработной платы была допущена арифметическая ошибка, в результате которой сотрудник получил большую сумму, он должен вернуть разницу. Работник может вернуть деньги сам или написать заявление с просьбой о том, чтобы сумму удержал сам работодатель со следующей зарплаты.
Сотрудник может сдать деньги в кассу организации (Дебет 50 Кредит ) или перечислить их на расчетный счет (Дебет Кредит ).Если сотруднику была начислена одна сумма, а выплачена большая, то по оборотам все встанет на свои места, когда работник возместит эту разницу.
В случае, когда ошибка заключалась именно в арифметическом подсчете зарплаты в начислении, нужно сделать следующие проводки:
- Дебет 20 (, …) Кредит – сторнировать излишнее начисление заработной платы
- Дебет 73 Кредит — списать сумму излишка на прочие расчеты с сотрудниками
После того, как исправлены суммы по зарплате,
Особенности возврата в кассу излишне выплаченной зарплаты
1890 страницы Расчет заработной платы — процедура трудоемкая и кропотливая.
Несмотря на повсеместную автоматизацию этого процесса, бухгалтер не застрахован от ошибок. Случаются и сбои в работе компьютерной техники, следствием чего могут стать неверные расчеты, выдача работникам завышенных сумм заработной платы.
Обнаружив ошибку, бухгалтер зачастую производит автоматический вычет из начислений следующего месяца по расчетам с работником, делая соответствующие проводки в бухгалтерском учете. Правомерен ли такой «простой» выход из положения? В каких случаях удержать излишек выплаченной заработной платы организация не имеет права?
Несет ли бухгалтер ответственность за ошибки при расчетах заработной платы?
+7 812 467-48-75 - Санкт-Петербург и обл.
8 (800) 301-64-05 - Другие регионы РФ
Вам не нужно будет тратить свое время и нервы — опытный юрист возмет решение всех ваших проблем на себя!